10月:零跑交付106127台,连续4个月超10万!小鹏和小米,当月交付首次超过5万!蔚来1到10月累计交付334547台,同比增长38.5%,创新高!鸿蒙智行交付33537台,“境”“界”难免同室操戈!理想交付29025台,环比下降8.8%,都是电池惹的祸?
2026年10月,六家新势力(蔚来、小鹏、理想、零跑、小米、鸿蒙智行)合计交付首次超过30万台,在整体销量下降的大环境中,说明新势力地位越来越重要!
从结构来看,这30万台的分布,比以往任何时候都更不均匀。零跑、小鹏、小米在猛踩油门,蔚来在稳住油门,理想、鸿蒙智行则踩了点刹。
零跑:10万+成了常态,良性体系运转零跑10月全球交付106127台,连续第四个月站上10万台,全球累计交付突破190万台,第200万台整车下个月就要下线。这个节奏在新势力里绝对领先。
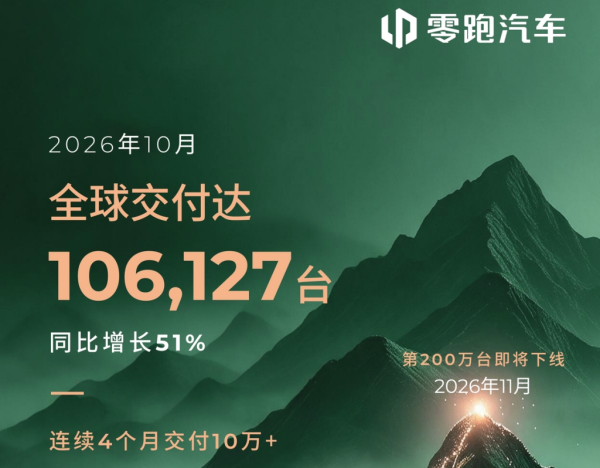
据统计,零跑2026年累计销量已超77万台,按照这个节奏,朱江明的“百万梦”很可能实现。
从产品结构讲,C10十月全球14622台,B10热销15576台,这两款是明面上的主力。但真正撑住零跑基本盘的,是A10和A05这对走量组合,10月合计交付近4万台,今年累计已超20万台!蝉联全品类SUV销量冠军。
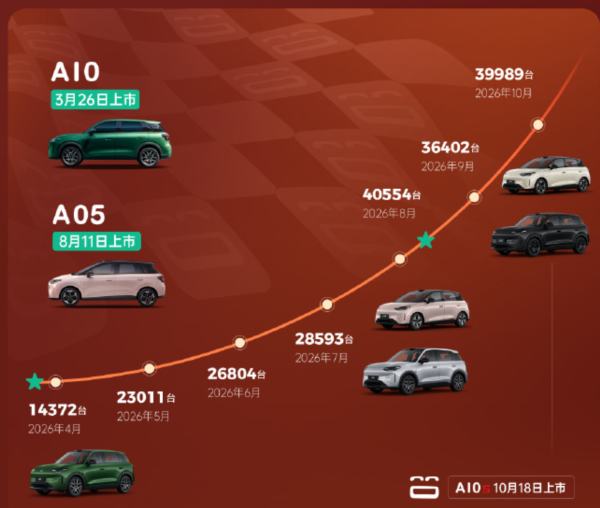
零跑的秘诀:把标准化、规模化和全栈自研自产做到极致。这和创始人朱江明来自大华的思想烙印有关,其他人还真不太好学。
C系列和B系列稳住中间地带,A系列往下扫,D系列往上探。价格带从数万延伸到30万级,每个价位段都有车在跑。连续四个月10万+,说明这不是某一款爆款撑起来的,是体系在转。
11月广州车展上,全新Lafa5即将亮相,零跑的产品节奏没有因为销量走高而放缓。
小鹏:超5万,MONA是那条最粗的腿小鹏10月交付50237台,环比增长22%,同比增长20%,单月首次突破5万。海外13326台,同比增长166%,也是新高。
MONA系列是这轮增长的发动机。M03和L03在9月合计卖了1.76万辆,占小鹏当月销量的57%以上。M03单周交付在10月下旬一度突破2.5万辆,L03在10月交付2万+,接住了M03的热度没有断档。
10月29日刚发布的L05是下一步的变量。5000台准现车上市三分钟售罄,当晚大定就超过5万!而且一个值得注意的细节是,L05开启预售并没有分流L03的订单,L03在10月甚至有一周内部订单创了小高潮。
如果L05能在11月顺利爬坡,小鹏月销5万这个门槛的持续性会更有底。
虽然MONA可能会带来小鹏整体均价下探问题,但这个系列(是否会独立为子品牌?)走的是年轻时尚路线,在独立、快速发展,和小鹏P、G、X系列在定位和风格上有明显区分。
5万台之后,小鹏需要在各系列之间找到新的平衡点。
小米:5万+,澎程开始出力了小米10月交付超过50000台,首次站上5万关口。从8月的3万+、9月的4万+、到10月的5万+,三个月完成了三级跳。
澎程系列的首个完整交付月是一个关键信息。澎程9月7日上市,9月12日开启交付,到月底19天交付超过10000台,首月就贡献了当月总交付量的四分之一。10月是第一个完整月,产能爬坡直接把小米推过了5万门槛。
澎程切入的是增程路线,跟小米现有的纯电产品形成互补,等于在纯电之外开了一条新的增长通道。
但前期锁单的红利正在消退。小米能否在11月、12月维持5万以上的水平,取决于新增订单的续航能力和用户口碑。同时,销量上量之后,交付、体验和售后服务的压力也在同步放大。小米的考验,才刚刚开始。
蔚来:稳健、调整蔚来10月交付34246台,其中蔚来品牌18125台,ES8+ES9组合在40万以上级高端市场仍独领风骚;
乐道8383台,保持稳定,但未达品牌预期;
萤火虫7738台,继续刷新单月交付纪录,在高端小车领域市占率第一,而且随着支持萤火虫换电的第五代换电站的逐步铺开,萤火虫的销量将进一步提升。
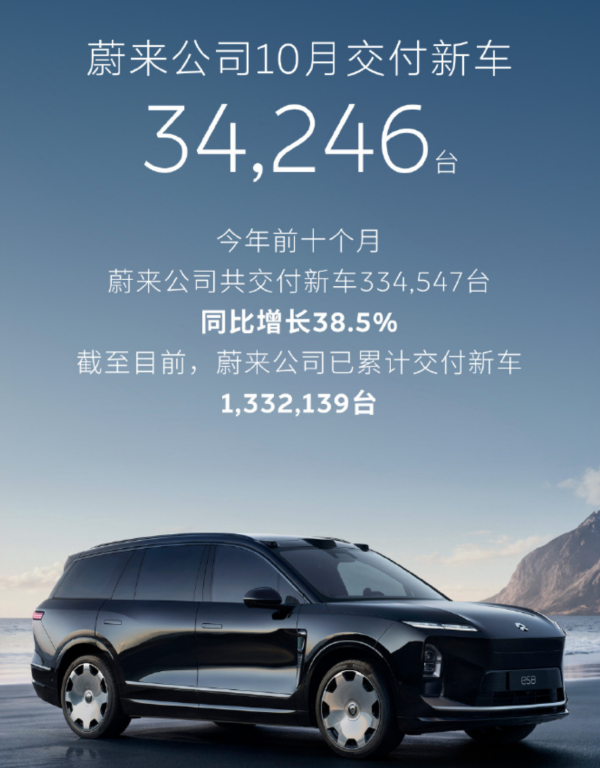
蔚来1到10月累计334547台,同比增长38.5%,创了历史新高。对照年初设定的40%到50%增长目标(45万台以上),差了那么一点点。
问题出在乐道身上。原因是,乐道所切入的20-30万级纯电SUV市场,2026年突变成竞争最激烈区间。小米YU7和特斯拉Model Y在持续收割流量,零跑D19、小鹏GX、比亚迪海狮08、大唐、极氪7X、理想i6、问界M6等新车或新款相继登场,还有钛7、长城H10等一众新能源方盒子虎视眈眈。
李斌说过,乐道的品牌知名度相当于四五年前的蔚来,认知建设比预想中慢得多。从头开始构建多品牌,蔚来是新势力第一个吃螃蟹的。即使这样,两年多时间,乐道累计销量也超过了20万台。
乐道要想办法脱离“蔚来”的影子,打造独一无二的“中国家庭用户买得起的高品质车”。
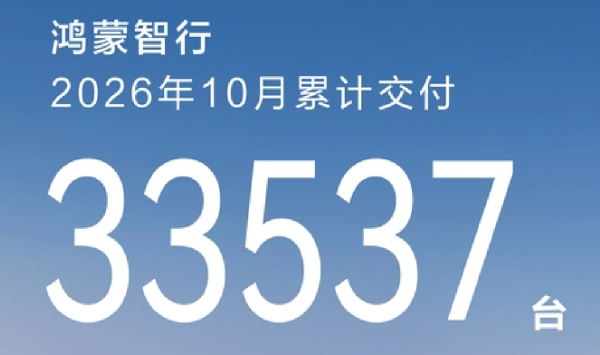
鸿蒙智行:“同室操戈”?鸿蒙智行10月交付33537台,全系成交均价超过40万元,累计交付突破160万台。但同比和环比都在往下走。
核心品牌问界,据赛力斯公告显示,10月问界品牌销量22105台,同比也下降54.69%。问界是鸿蒙智行销量的绝对支柱,它一下滑,智界、享界、尊界、尚界几个新“界”的体量根本填不上,即使新发布的享界G9、智界RX等也没帮上忙。
问界下滑的原因有几个层面。
一是竞品密度。问界所处的价格带,2026年的对手比去年前多了不止一倍。
二是“同室操戈”,“界”与“境”的产品同质化与竞争。如果用一半的价格,就可以得到几乎同等配置的产品,为什么不呢?
三是赛力斯与华为的合作模式调整——问界品牌的产品定义、渠道零售、服务体系等经营权移交赛力斯——虽然官方口径是“没有变化”,但终端销售层面的不确定性是存在的。
鸿蒙智行的模式优势在于华为的品牌势能和渠道能力,但这个优势有边界。鸿蒙的销量,短期内看不到大增的希望,除非有新的爆款车型。
理想:2.9万台,等电池也等新车理想10月交付29025台,环比下降约8.8%,理想的历史累计交付量达到1862676辆。

显然,受限于某品牌电池供应,产品交付跟不上。这也是“连山”电池项目浮出水面的直接原因——理想需要在核心零部件上掌握更多主动权。
另外一个原因就是大家都在等新款i6。几乎等于换代的新款i6产品力大幅跃升,但维持原价,可以预料11月理想的交付量会有一个大的提升,超4万。
i系列之外的基本盘L系列,L6在9月销量超过1万,10月很可能延续这一数字。但全新L8、L9并未达到预期,比较遗憾。有传言说理想有计划增加L系列的纯电版。若为真,能吸引i系列之外的另一部分消费者,互不冲突、相互补充。
一个亮点是,MEGA十月交付超过3000台,连续两个月在50万以上MPV市场排第一。
写在最后10月的六家新势力,零跑、小鹏、小米在猛踩油门,蔚来在稳住油门,理想、鸿蒙智行则踩了点刹。
零跑靠体系化的产品矩阵;小鹏靠MONA的规模化放量;小米靠澎程打开了增程这条新通道;蔚来稳打稳扎,在为乐道找突破口;鸿蒙系内部的资源调配,以及与“境”的“内斗”,都不容易解决;理想的产能瓶颈需要时间。
不妨预测下11月的销量:零跑10万+;小鹏6万+;小米5万+;蔚来4万+;理想4万+;鸿蒙3万+。
您觉得呢?方得智驾欢迎您关注、点赞、评论、转发。